事件回顧
9 月 15 日,美國參議院對 CLARITY Act 的程序性表決(cloture vote)未能跨過 60 票門檻,未進入正式辯論程序。
此案眾議院版本早在 2025 年夏天已通過,這次是參議院的關鍵一步失利,市場普遍解讀為該法案在 2026 年內已無推進空間。
消息公布後,BTC 快速跌破 75,000 美元,24 小時內全網清算金額約 7.71 億美元,其中多單佔約 5.69 億美元,屬於明顯的槓桿去化行情。
什麼是交易所淨流入(Exchange Netflow)?
Exchange Netflow 是鏈上分析最基礎的指標之一,計算方式是「流入交易所的 BTC 總量」減去「流出交易所的 BTC 總量」。
數值為正(圖表上顯示綠色),代表當下有更多 BTC 被存入交易所,市場通常解讀為潛在賣壓增加;數值為負(紅色),代表 BTC 淨流出交易所,通常解讀為籌碼轉往自我保管或長期持有,短期拋售意願較低。
CryptoQuant 把交易所拆分成現貨(Spot)與衍生品(Derivative)兩類分別統計,這個拆分很關鍵——同一時間點,兩類交易所的淨流向不一定同步,而這正是這次事件值得記錄的地方。
衍生品交易所:保證金與清算的訊號
觀察 CLARITY Act 表決失利當天的衍生品交易所淨流向,單日淨流入明顯放大,是近一個月數據中最突出的一次。

這類異常並不能簡單解讀成「有人在衍生品市場大量現貨賣出」,更合理的解釋是保證金機制:價格急跌觸發連環強平時,槓桿交易者會緊急存入 BTC 補充保證金以避免被強平;同時,系統強制平倉多單後,被沒收的抵押品也會計入交易所錢包餘額。
這兩股力量疊加,會讓衍生品交易所的淨流向瞬間轉為大幅正值——時間點與 7.71 億美元清算(且多單佔大宗)完全吻合。
現貨交易所:籌碼沒有恐慌性流入
同一時間窗口,現貨交易所的淨流向卻轉為流出。
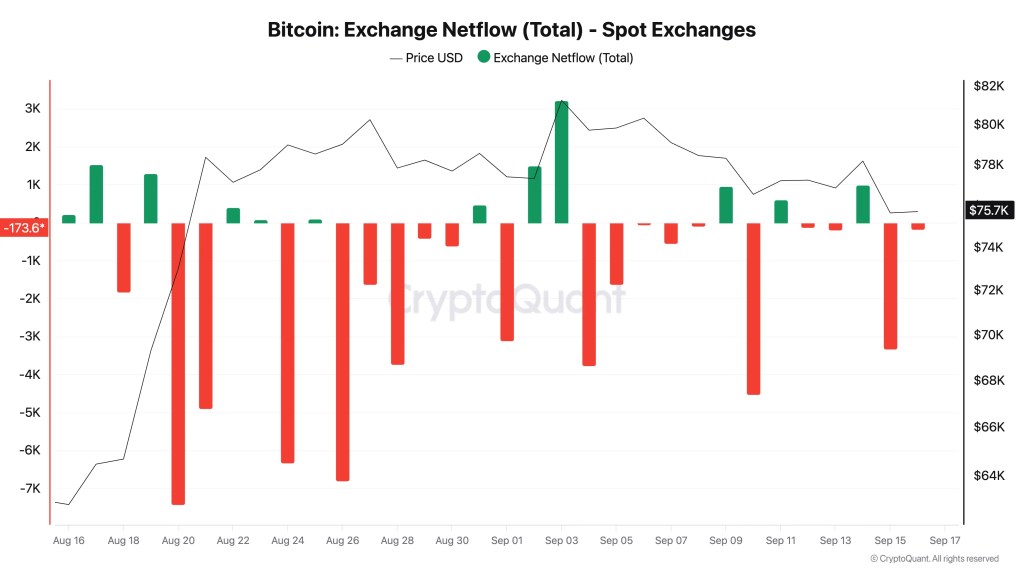
如果這波下跌是現貨持有者恐慌拋售所致,理論上應該看到現貨交易所淨流入放大(籌碼被存入準備賣出);但實際數據呈現相反方向——現貨端持續有 BTC 離開交易所。
這個流出量級跟近期幾次明顯流出時段相比並不算小,說明現貨籌碼在下跌過程中沒有停止移動,只是移動方向是提領,而非入金待售。
結論:去槓桿是主因,不是現貨恐慌賣壓
把兩組數據放在一起看,這次下跌的訊號結構相當清楚:衝擊主要來自衍生品市場的強制平倉與保證金追繳,現貨端沒有同步出現拋售式的淨流入放大,籌碼結構相對穩定。
這波下跌,去槓桿是主因,不是現貨恐慌賣壓。
這個區分對判斷後續反彈力道有實際意義。如果現貨端持續淨流出、衍生品端的異常流入只是一次性的清算行為,這波下跌比較可能屬於短線去槓桿而非趨勢反轉的開端;但如果接下來幾天現貨也轉為持續淨流入,就需要重新評估現貨端是否也開始加入賣壓。
只看單一交易所類別的淨流向容易誤判方向,把現貨與衍生品分開檢視,才能看到完整的籌碼故事。
發表迴響